Kassenpflicht ab 2028: Warum schon 2027 zählt und was aus dem Kassenbon wird

Am 23. September 2026 hat das Bundeskabinett den Entwurf für ein zweites Kassengesetz beschlossen. Seitdem kursieren zwei Jahreszahlen und eine Grenze, die es im Entwurf gar nicht gibt. Kurz gefasst: 2027 wird gezählt, ab 1. Januar 2028 gilt die Pflicht – und der Kassenbon verschwindet nicht, er wird digital. Beschlossen ist das Gesetz noch nicht, Bundestag und Bundesrat stehen aus.
Quelle: Bundesregierung, Meldung zum Kabinettbeschluss vom 23.09.2026. Stand des Verfahrens: Regierungsentwurf.
Was das Kabinett beschlossen hat
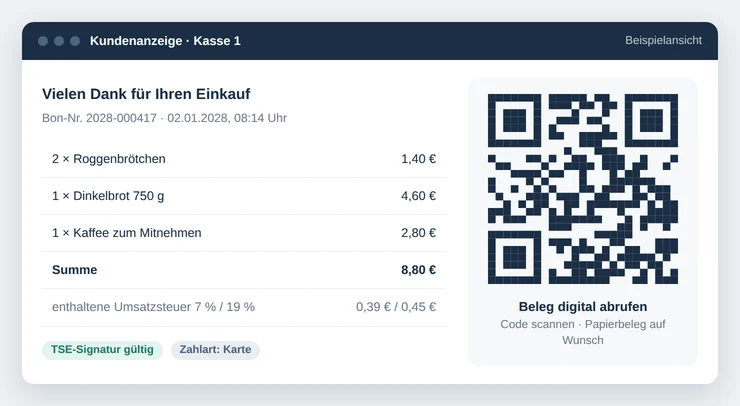
Der Entwurf verfolgt zwei Ziele. Erstens soll die Pflicht zum Papierbeleg entfallen: Kundinnen und Kunden sollen ihre Quittung digital abrufen können, laut Bundesregierung zum Beispiel per QR-Code auf dem Kassendisplay, per Download-Link oder über ein Kundenkonto. Wer weiterhin einen Papierbeleg möchte, soll ihn bekommen. Zweitens soll ab 2028 eine Kassenpflicht für Geschäfte ab einem jährlichen Gesamtumsatz von 100.000 Euro gelten – wer darüber liegt, darf nicht mehr mit der offenen Ladenkasse arbeiten, sondern braucht eine elektronische Kasse mit zertifizierter technischer Sicherheitseinrichtung (TSE).
Neu gegenüber dem Referentenentwurf vom August ist eine zweite Grenze: Ausgenommen sein sollen Steuerpflichtige mit weniger als 12.000 Euro Barumsatz im Jahr. Weitere Ausnahmen sind angekündigt, etwa für landwirtschaftliche Betriebe.
Warum 2027 kein Jahr zum Abwarten ist
Nach dem Referentenentwurf ist die Vorschrift erstmals für Zeiträume nach dem 31. Dezember 2027 anzuwenden; maßgeblich ist der Umsatz des Jahres 2027. Wer 2027 die Grenze überschreitet, wäre ab dem 1. Januar 2028 kassenpflichtig. Das Jahr 2027 ist also keine Schonfrist, sondern der Zeitraum, der über die Pflicht entscheidet. Wer erst im Herbst 2027 merkt, dass er über der Grenze landet, hat nur noch wenige Wochen für Auswahl, Einrichtung und Meldung der Kasse.
Drei Einzelheiten aus dem Referentenentwurf gehen in vielen Meldungen unter. Ob die Kabinettfassung sie unverändert enthält, lässt sich erst mit dem veröffentlichten Volltext sagen:
- Gesamtumsatz, nicht Barumsatz. Die 100.000 Euro beziehen sich auf den gesamten Umsatz. Ein Betrieb, der fast alles auf Rechnung abwickelt, kann die Grenze reißen – für ihn ist die 12.000-Euro-Ausnahme gedacht.
- Kein schneller Ausstieg. Die Pflicht soll erst enden, wenn der Betrieb drei Kalenderjahre in Folge unter der Grenze bleibt.
- Selbst melden. Das Überschreiten der Grenze ist dem Finanzamt innerhalb eines Monats elektronisch mitzuteilen.
Die 30-Euro-Grenze gibt es nicht
Im Sommer liefen Berichte durch die Presse, nach denen Belege bis 30 Euro künftig entfallen. Diese Bagatellgrenze steht nach Auswertung der Entwürfe weder im Referenten- noch im Regierungsentwurf. Vorgesehen ist etwas anderes: Der Papierbon als Regelfall fällt weg, an seine Stelle tritt die Pflicht, einen elektronischen Beleg in einem standardisierten Datenformat bereitzustellen. Genau daran entzündet sich die Kritik der Verbände – der Handelsverband Deutschland spricht von neuen technischen und finanziellen Belastungen, das Handwerk fordert eine Verschiebung auf 2029.
Was der digitale Beleg technisch bedeutet
Für Betriebe mit moderner Kasse ändert sich an der Kasse selbst wenig – wer eine elektronische Kasse mit gültiger TSE betreibt, erfüllt den Kern der Anforderung schon heute. Neu ist der Weg des Belegs: Er muss unmittelbar nach dem Verkauf abrufbar sein, in einem einheitlichen Format, ohne dass der Kunde eine App des Kassenherstellers braucht. Das ist eine Schnittstellenaufgabe.
Die Kasse muss den Beleg als Datensatz ausgeben, nicht nur drucken. Ältere Systeme können das oft nur über einen Zusatzbaustein.
QR-Code, Link oder Kundenkonto brauchen einen Ort, an dem der Beleg liegt – erreichbar, auch wenn das Internet im Laden gerade stockt.
Wer Belege bereitstellt, verarbeitet Daten. Wie lange, wo und wer darauf zugreift, gehört vorher geklärt.
Der digitale Beleg, der Tagesabschluss und der Export an die Buchhaltung sollten aus derselben Quelle stammen. Sonst entstehen Abweichungen.
Was der Entwurf kosten und bringen soll
Was Sie jetzt tun können
- Umsatz 2026 ansehen. Liegen Sie in der Nähe von 100.000 Euro Gesamtumsatz, wird 2027 Ihr Zähljahr. Ob Sie unter die Pflicht oder eine Ausnahme fallen, klärt Ihre Steuerberatung – nicht ein Ratgeber.
- Bargeldanteil kennen. Die 12.000-Euro-Grenze misst den Barumsatz. Wer ihn nicht getrennt auswerten kann, sollte das ab Januar 2027 können.
- Kasse befragen. Fragen Sie den Hersteller schriftlich, ob und wie Ihr System Belege als Datensatz bereitstellt und was das Zertifikat der TSE noch an Laufzeit hat.
- Datenweg prüfen. Kasse, Beleg, Tagesabschluss, Export: Wenn heute schon Zahlen zwischen Kasse und Buchhaltung abweichen, wird ein weiterer Datenweg das nicht besser machen.
Für die letzten beiden Punkte sind wir zuständig: Wir binden Kassen an, bauen die Brücke von der Kasse zur Buchhaltung, richten Kassensysteme mit TSE ein und beheben Abweichungen im Export. Zur bestehenden Meldepflicht für elektronische Kassen lesen Sie Kasse beim Finanzamt melden, zur Prüfung des Kassenexports den Beitrag zum DSFinV-K-Export.
Dieser Beitrag gibt den Stand vom 5. Oktober 2026 wieder und ersetzt keine steuerliche Beratung. Sobald Bundestag und Bundesrat entschieden haben, aktualisieren wir ihn.
Quellen
Bundesregierung: Digitale Belege statt Papierbons (23.09.2026) · Bundesfinanzministerium: Digitale Belege und digitale Kassen (23.09.2026) · Bundesfinanzministerium: Entwurf eines Gesetzes zur Einführung einer Kassenpflicht (07.08.2026) · Kassensystemevergleich.de: Auswertung der Entwürfe (23.09.2026) · Handelsverband Deutschland: HDE kritisiert geplante Kassenpflicht (19.08.2026)
Interesse?
Wenn Sie wissen möchten, ob Ihre Kasse den digitalen Beleg liefern kann und ob Ihr Export zur Buchhaltung stimmt, sehen wir uns den Datenweg an und bauen, was fehlt.