Zahlung ist da, Rechnung bleibt offen? So gelingt die Zuordnung

Stehen auf dem Kontoauszug 400 Euro für zwei Rechnungen, braucht jede Rechnung ihren eigenen Anteil. Erst die Rechnungsliste zeigt, ob nach der Zuordnung noch etwas offen ist.
Kurz beantwortet
- Betrag und Währung müssen passen.
- Zwei gleiche Beträge sind kein eindeutiger Treffer.
- Eine Sammelzahlung kann mehrere Rechnungen ausgleichen.
- Bei einer Teilzahlung bleibt der Rest sichtbar.
- Eine Rückbelastung ist eine neue Kontobewegung.
- Prüfen Sie ungeklärte Eingänge vor dem Mahnlauf.
Angaben geprüft am 19. November 2026.
- Kurz beantwortet
- Wenn die Mahnliste einen zahlenden Kunden enthält
- Was eine Bankzeile und eine offene Rechnung verbindet
- Beispiel aus der Buchhandlung
- Welche Zahlungen in die Klärliste gehören
- Handabgleich, Mietdienst oder eigener Abgleich
- Zwei Listen am selben Stichtag selbst prüfen
- Nach einem abgebrochenen Import weiterarbeiten
- Wann eine eigene Zuordnung Zeit spart
Wenn die Mahnliste einen zahlenden Kunden enthält
Sie sehen die Mahnliste und denken, „Der Kunde hat doch schon gezahlt, warum bleibt die Rechnung offen?“ Genau dort beginnt die Prüfung. Eine offene Forderung verschwindet erst, wenn der Geldeingang zur richtigen Rechnung passt. Fehlt die Referenz, bleibt der Zahlungseingang zunächst ungeklärt. Prüfen Sie jetzt, welche Rechnung der Kunde tatsächlich nennen konnte.
Oft stimmt der Betrag, aber die Zuordnung fehlt trotzdem. Zwei Kunden können denselben Betrag überweisen. Eine Rechnung kann in zwei Zahlungen eingehen. Manchmal zahlt eine Muttergesellschaft statt des eigentlichen Debitors. Dann genügt der Kontoauszug allein nicht. Entscheidend sind Konto und stabile Umsatzkennung, Buchungsdatum, Währung, Vorzeichen, Referenz und offener Betrag zum Stichtag. Entscheiden Sie, welches Merkmal in Ihrem Vorgang den Vorrang hat.
Vermeiden Sie vorschnelle Entlastung der Mahnliste. Ein Export beweist noch keine Verbuchung. Rückbelastungen sind als neue Bewegung zu prüfen und heben eine frühere Zuordnung nicht stillschweigend auf. Geldeingänge nach dem Stichtag ändern die offene Lage zum Stichtag nicht. Senken Sie die Klärliste nur, wenn die Zuordnung wirklich belegt ist. Prüfen Sie, ob Sie einen ungeklärten Eingang statt einer Zahlung mit Referenz vor sich haben.
Bei der Zuordnung offener Posten werden ungeklärte Eingänge mit den möglichen Rechnungen auf einer Liste zusammengeführt.
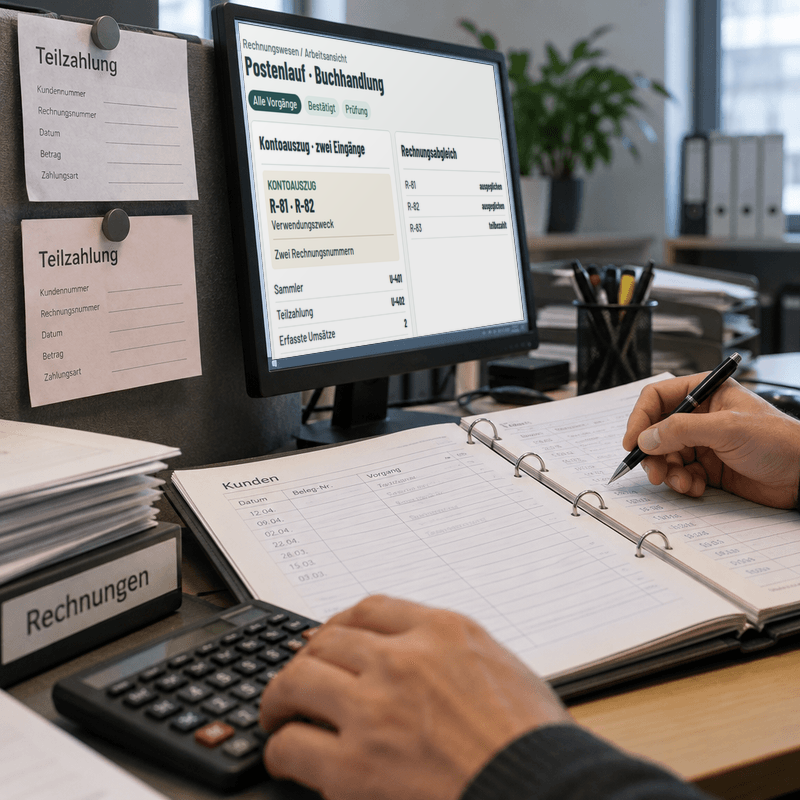
Was eine Bankzeile und eine offene Rechnung verbindet
Zwischen Bankzeile und offener Rechnung liegt keine Vermutung, sondern eine belegbare Verbindung. Sie entsteht aus Merkmalen, die zusammenpassen und in Ihrem Vorgang nachvollziehbar bleiben. Dazu gehören Konto und stabile Umsatzkennung, Buchungsdatum, Währung, Vorzeichen, Referenz, Rechnungskennung und der offene Betrag zum Stichtag. Erst daraus wird aus einem Geldeingang eine bestätigte Teilzuordnung mit Rest oder ein voller Ausgleich. Prüfen Sie, welches Feld in Ihren Belegen zuverlässig vorhanden ist.
Fehlt ein Teil dieser Angaben, bleibt die Bewegung in der Klärung. Das ist kein Rückschritt, sondern saubere Arbeit. Besonders wichtig ist die Gegenprobe bei gleichen Beträgen, bei zwei Überweisungen zu einer Rechnung und bei Zahlungen durch verbundene Gesellschaften. Entscheiden Sie, welche Gegenprobe Sie bei gleichen Beträgen immer verlangen.
Auch Dateiformate verdienen klare Regeln. Der beschriebene CSV-Dialekt erlaubt Felder in Anführungszeichen und verdoppelt enthaltene Anführungszeichen. Trennzeichen, Zeichensatz und Kopfzeile stimmen Sie mit dem konkreten Empfänger ab. Für den Abgleich genügt ein Dateieingang, ein Zugriff aufs Banking ist nicht erforderlich. Automatische Auszahlungen können mehrere Transaktionen enthalten und sind je Auszahlung auswertbar. Prüfen Sie, ob Ihre Datei die benötigten Felder vollständig mitliefert.
Beispiel aus der Buchhandlung
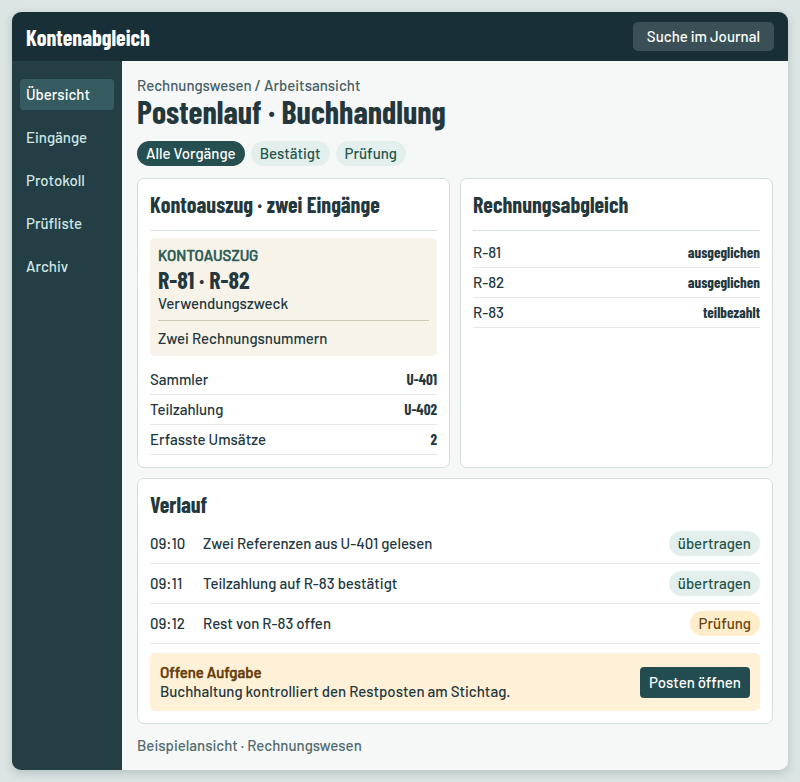
Nehmen Sie ein Beispiel aus der Buchhandlung. Offen sind die Rechnungen R-81 über 240, R-82 über 160 und R-83 über 90. Zusammen ergeben die Forderungen 490. Dann geht eine Zahlung über 400 ein. In der Referenz stehen R-81 und R-82. Damit sind beide Rechnungen bezahlt. Für R-83 bleibt vorerst alles offen. Prüfen Sie, ob die Referenz zwei Rechnungen eindeutig nennt.
Später kommen weitere 60 für R-83. Dadurch lässt sich diese Rechnung nur teilweise ausgleichen, denn 30 bleiben offen. Wichtig ist die bestätigte Teilzuordnung mit Rest. Genau dieser Rest gehört sichtbar in die offene Postenliste und nicht in eine pauschal erledigte Zahlung. Eine zweite Lieferung in derselben Bankzeile ändert daran nichts, wenn sie keinen neuen Ausgleich für R-83 belegt. Entscheiden Sie, ob Sie den Restbetrag getrennt führen.
Am Ende ist die Lage klar. Von 490 Forderungen sind 460 zugeordnet und 30 offen. Mehr darf aus dem Vorgang nicht gemacht werden. Weder beweist ein Export die Verbuchung, noch darf eine Differenz ohne festgelegte Freigaberegel toleriert werden. Das Beispiel zeigt nur den Abgleich von Forderung und Zahlung, keine Zahlungsanweisung und keinen Einzug. Prüfen Sie, ob Ihre Summen auf denselben Stichtag gerechnet sind.
Welche Zahlungen in die Klärliste gehören
In die Klärliste gehören Zahlungen ohne belastbare Verbindung zu einer offenen Rechnung. Das betrifft Eingänge ohne Referenz ebenso wie Fälle mit widersprüchlichen Angaben. Wenn der Betrag passt, die Rechnungskennung aber fehlt oder unklar bleibt, gehört die Bewegung in die Klärung. Prüfen Sie zuerst, ob wirklich eine Rechnung erkennbar genannt ist.
Ebenso gehören Grenzfälle hinein. Derselbe Betrag kann bei zwei Kunden vorkommen. Eine Rechnung kann in zwei Überweisungen eingehen. Eine Muttergesellschaft kann für den eigentlichen Debitor zahlen. Rückbelastungen sind neue Bewegungen und brauchen eine eigene Prüfung. Geldeingänge nach dem Stichtag ändern die offene Lage zum Stichtag nicht. Entscheiden Sie, welcher Fall bei Ihnen am häufigsten auftritt.
Bei Auszahlungen ist besondere Vorsicht nötig. Automatische Auszahlungen können mehrere Transaktionen enthalten. Zugeordnete Bewegungen sind je Auszahlung auswertbar. Bei manuell bestimmten Auszahlungen muss der Betrieb die enthaltenen Umsätze selbst abstimmen. Eine Klärliste wird also auch dann nötig, wenn die Sammelzahlung vorliegt, die enthaltenen Einzelumsätze aber noch nicht belegt sind. Prüfen Sie, ob Ihre Auszahlung ohne Einzelbezug nur eine Zwischenstufe darstellt.
Eine DATEV-Importdatei löst einen anderen Teil der Aufgabe. Wie der Kontoauszug überhaupt ins Buchhaltungsprogramm kommt, zeigt der Beitrag zum Import von Bankumsätzen. Bei einer gebündelten Auszahlung brauchen Sie zusätzlich die enthaltenen Einzelbewegungen.
Handabgleich, Mietdienst oder eigener Abgleich
Beim Handabgleich lesen Sie Bankzeile und offene Rechnung nebeneinander. Das ist sauber, wenn wenige Zahlungen vorliegen oder wenn Sie Sonderfälle bewusst prüfen wollen. Ohne Referenz bleibt der Eingang ungeklärt, auch wenn Betrag und Datum gut passen. Prüfen Sie jetzt, ob Ihre letzten ungeklärten Eingänge wirklich nur wenige Einzelfälle sind.
Ein gemieteter Dienst nimmt Ihnen Sucharbeit ab, wenn Felder sauber vorliegen. Nützlich sind Konto und stabile Umsatzkennung, Buchungsdatum, Währung, Vorzeichen, Referenz, Rechnungskennung und der offene Betrag zum Stichtag. Ein Export allein beweist jedoch keine Verbuchung. Entscheiden Sie, welche Felder Sie schon verlässlich liefern können.
Eine eigene Verbindung lohnt sich, wenn Sie denselben Ablauf oft wiederholen und Freigaberegeln klar festgelegt haben. Dann sparen Sie Wege zwischen Datei, Prüfung und Rückmeldung. Beispiel zur Zeit. Bei 120 Bewegungen im Monat und zwei Minuten Handarbeit je Vorgang entstehen vier Stunden. Mit fester Zuordnung fällt vor allem die Gegenprobe an. Prüfen Sie, ob Ihr Volumen diese Investition trägt.
Zwei Listen am selben Stichtag selbst prüfen
Legen Sie zuerst zwei Listen auf denselben Stichtag. Eine zeigt offene Forderungen, die andere die eingegangenen Bewegungen. Vergleichen Sie nicht nur den Betrag. Wichtig sind auch Referenz, Rechnungskennung, Vorzeichen und Währung. Prüfen Sie jetzt, ob beide Listen wirklich denselben Stichtag tragen.
Nehmen Sie danach Teilzahlungen und Sammelbeträge auseinander. Beispiel. In der Buchhandlung deckt ein Eingang von 400 die Rechnungen R-81 über 240 und R-82 über 160 vollständig. Weitere 60 zu R-83 über 90 lassen 30 offen. Insgesamt stehen 490 Forderungen 460 zugeordneten Zahlungen gegenüber. Entscheiden Sie, welchen Rest Sie als offen stehen lassen.
Suchen Sie zum Schluss die Gegenproben. Derselbe Betrag kann bei zwei Kunden vorkommen. Zwei Überweisungen können zu einer Rechnung gehören. Eine Muttergesellschaft kann für eine andere Debitorennummer zahlen. Geldeingänge nach dem Stichtag zählen noch nicht, Rückbelastungen sind neue Bewegungen. Für den Dateieingang ist kein Zugriff aufs Banking erforderlich. Prüfen Sie jetzt, welche dieser Gegenproben in Ihrem Vorgang vorkommt.
Ziehen Sie zwei Kontrollsummen auf getrennten Blättern. Auf das erste gehören die eingegangenen Beträge abzüglich zurückgegebener Buchungen. Auf das zweite schreiben Sie die tatsächlich den Rechnungen zugeteilten Beträge und daneben den ungeklärten Rest. Im Beispiel müssen Sie die 400 Euro genau einmal auf dem ersten Blatt und als 240 plus 160 auf dem zweiten finden. Die zusätzlichen 60 gehören zu R-83. Die noch offenen 30 sind keine Bankbewegung. Wer sie auf der Eingangsseite mitrechnet, gleicht zwei Listen verschiedener Bedeutung miteinander ab.
Eine weitere Probe betrifft die Zeit. Drucken Sie gedanklich die Postenliste unmittelbar vor und unmittelbar nach dem Eingang der 60 Euro aus. Die ältere Liste zeigt 90 Euro offen, die neuere noch 30. Ein später erstellter Bericht zum früheren Stichtag muss diese frühere Situation wiedergeben können. So lässt sich eine nachträgliche Korrektur von einem tatsächlich am Stichtag eingegangenen Betrag unterscheiden.
Nach einem abgebrochenen Import weiterarbeiten
Wenn ein Import abbricht, arbeiten Sie nicht blind weiter. Sichern Sie zuerst die Datei, mit der der Lauf begonnen wurde, und notieren Sie Empfänger, Stichtag und Anzahl der Zeilen. Der beschriebene CSV Dialekt erlaubt Felder in Anführungszeichen und verdoppelt enthaltene Anführungszeichen. Trennzeichen, Zeichensatz und Kopfzeile müssen zum Empfänger passen. Prüfen Sie jetzt, ob Dateiformat und Empfänger wirklich zusammenpassen.
Danach grenzen Sie ein, was schon verarbeitet wurde. Belegt ist nur, was als Bewegung mit stabiler Umsatzkennung und bestätigter Teilzuordnung mit Rest erfasst wurde. Eine zweite Lieferung derselben Bankzeile ändert an einer bereits passenden Zuordnung nichts. Entscheiden Sie, welche Zeilen Sie neu einspielen und welche unberührt bleiben.
Bei Auszahlungen aus Zahlungsdiensten prüfen Sie je Auszahlung die enthaltenen Bewegungen. Automatische Auszahlungen können mehrere Transaktionen enthalten und lassen sich je Auszahlung auswerten. Bei manuell bestimmten Auszahlungen muss Ihr Betrieb die enthaltenen Umsätze selbst abstimmen. Das ist oft der Punkt, an dem eine feste Anbindung sinnvoll wird. Prüfen Sie, ob Ihr Abbruch im Import oder in der Zuordnung lag.
Wann eine eigene Zuordnung Zeit spart
Eine eigene Zuordnung spart Zeit, wenn dieselben Regeln oft wiederkehren und wenn Sie Restbeträge bewusst führen wollen. Typische Merkmale sind wiederkehrende Referenzen, stabile Umsatzkennungen und klar gepflegte Rechnungskennungen. Dann sinkt nicht einfach die Klärquote, sondern nur der manuelle Suchanteil bei korrekter Zuordnung. Prüfen Sie jetzt, ob Ihre Belege diese Wiederholungen tatsächlich enthalten.
Nehmen Sie den Handweg, wenn Sonderfälle überwiegen. Nutzen Sie einen gemieteten Dienst, wenn die Daten schon geordnet eintreffen, Sie aber keine eigene Verbindung aufbauen wollen. Wählen Sie eine eigene Verbindung, wenn Mengen, Wiederholungen und Prüfregeln zusammenpassen. Keine Toleranz für Differenzen ohne festgelegte Freigaberegel. Entscheiden Sie, welches Modell Ihre Ausnahmen noch beherrschbar hält.
Achten Sie dabei auf die Grenze des Verfahrens. Es erstellt keine Zahlungsanweisung, zieht nichts ein und verschickt keinen automatischen Mahnlauf. Der Nutzen liegt in der besseren Zuordnung und in einer klaren schriftlichen Rückmeldung auf Ihre Angaben und anonymisierte Beispieldateien. Wenn diese Rückmeldungen regelmäßig gleich ausfallen, trägt eine eigene Verbindung eher. Prüfen Sie, ob Ihre Rückfragen heute meist denselben Kern haben.
Wenn die Suche jeden Monat wiederkehrt, können wir Bankbewegungen und offene Rechnungen abgleichen. Die Schnittstellen-Integration beschreibt, wie wir den zulässigen Zugriff und die Übergabe an das Zielprogramm prüfen.
Schicken Sie uns einen anonymisierten Musterfall. Wir prüfen Quelle, Ziel und den nächsten Schritt schriftlich.
Mehr dazu: Offene Posten automatisch abgleichen
Häufig gestellte Fragen
Wie gehen Sie vor, wenn zu einer Rechnung zwei Überweisungen eingehen?
Sie prüfen zuerst den offenen Betrag zum Stichtag und buchen dann jede Bewegung einzeln gegen dieselbe Rechnungskennung. Bleibt nach der ersten Zuordnung ein Rest offen, halten Sie diesen Rest fest. Erst die zweite bestätigte Teilzuordnung schließt die Forderung.
Was tun Sie, wenn derselbe Betrag bei zwei Kunden auftaucht und die Referenz fehlt?
Dann reicht der Betrag allein nicht aus. Sie lassen den Eingang ungeklärt, bis weitere Merkmale passen, etwa Buchungsdatum, Vorzeichen, Währung oder eine belastbare Referenz aus den Unterlagen. Als Beispiel gilt ein glatter Betrag bei zwei offenen Rechnungen nicht als sichere Entscheidung.
Wie behandeln Sie eine Zahlung durch eine Muttergesellschaft für die Rechnung eines anderen Unternehmens?
Sie ordnen nicht nach dem Namen des Zahlers allein zu. Entscheidend ist, ob sich die Bewegung belastbar einer konkreten Forderung zuweisen lässt. Fehlt dieser Bezug, bleibt der Eingang ungeklärt. In der Praxis hilft eine schriftlich bestätigte Rechnungskennung oder eine nachvollziehbare Sammelaufstellung.
Was bedeutet eine Rückbelastung für eine bereits zugeordnete Zahlung?
Eine Rückbelastung ist als neue Bewegung zu behandeln. Sie löscht die frühere Zuordnung nicht stillschweigend, sondern verändert den Stand über einen eigenen Eintrag. Danach prüfen Sie erneut, welcher Betrag zur Rechnung noch offen ist und ob eine weitere Klärung schriftlich vorliegt.
Wie lesen Sie das Zahlenbeispiel mit R-81, R-82 und R-83 richtig?
Als Beispiel stehen 490 Forderungen aus drei Rechnungen offen. Ein Eingang von 400 begleicht R-81 über 240 und R-82 über 160 vollständig. Weitere 60 werden R-83 über 90 zugeordnet. Damit sind 460 zugeordnet und 30 bleiben offen. Eine zweite Lieferung derselben Bankzeile ändert daran nichts.
Worauf achten Sie bei Auszahlungsdateien mit mehreren enthaltenen Transaktionen?
Sie werten jede Auszahlung nur nach den tatsächlich enthaltenen Bewegungen aus. Automatische Auszahlungen können mehrere Transaktionen enthalten und lassen sich je Auszahlung prüfen. Bei manuell bestimmten Auszahlungen muss Ihr Betrieb die enthaltenen Umsätze selbst abstimmen. Ohne diese Abstimmung entsteht keine belastbare Zuordnung.
Quellen
- RFC 4180 · Felder, Anführungszeichen und Zeilenumbrüche, datatracker.ietf.org
- Stripe · Einzelumsätze einer Auszahlung, docs.stripe.com
Alle Quellen gelesen am 19.11.2026.
Die dargestellten Abläufe und Zahlen sind Beispiele.
 Die Netzhandwerker