Kurz beantwortet
Wir gleichen Ihren Bankexport mit den offenen Rechnungen zum selben Stichtag ab. Sie sehen für jeden Eingang den bestätigten Treffer, einen Restbetrag oder den Grund für die Klärung.
- Für den Dateiabgleich genügt ein Kontoexport.
- Jeder Umsatz erhält eine wiedererkennbare Kennung.
- Ohne belastbare Referenz bleibt die Zahlung in der Klärliste.
- Zwei gleich hohe Forderungen bleiben getrennt.
- Eine Freigabe nennt die betroffene Rechnungsnummer.
- Das Büro entscheidet über ungeklärte Differenzen.
Warum der gleiche Betrag zweimal passt
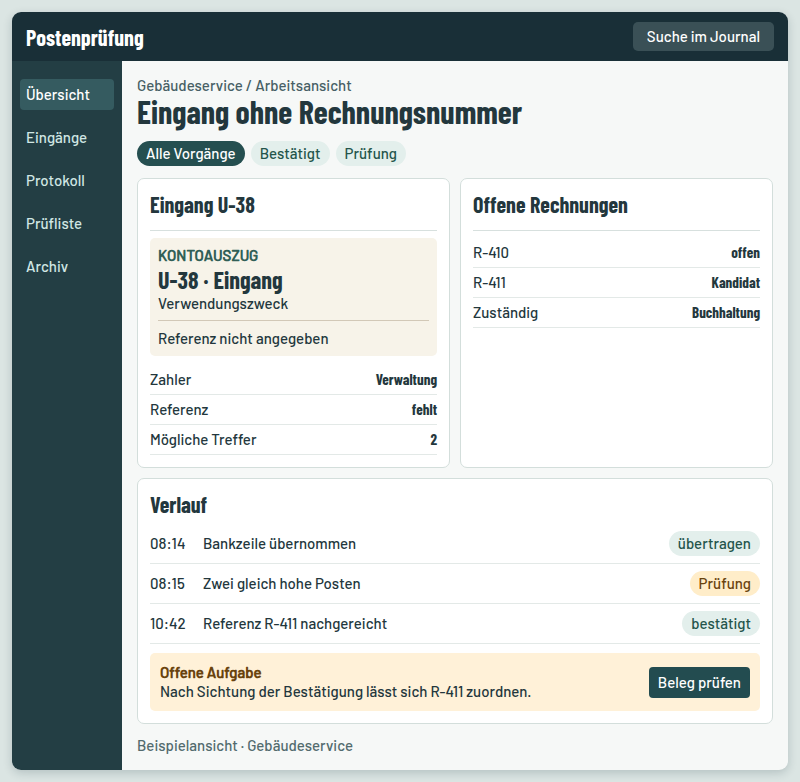
Ein Gebäudedienst hat zwei Ausgangsrechnungen an dieselbe Hausverwaltung gestellt. Auf R-410 und R-411 stehen jeweils 180 Euro. Am Dienstag kommen 180 Euro an. Im Verwendungszweck steht nur der Objektname, der auf beiden Rechnungen vorkommt. Der Geldeingang ist sicher. Offen ist, welche Forderung die Hausverwaltung begleichen wollte.
Unsere Verbindung zeigt die Bankzeile einmal an und nennt beide möglichen Rechnungen. Sie verteilt die 180 Euro weder auf den älteren Posten noch zur Hälfte auf beide. Die Buchhaltung fordert eine schriftliche Zuordnung an. Als die Antwort für R-411 eintrifft, verknüpft sie den Eingang mit dieser Rechnung. R-410 bleibt mit 180 Euro offen. Im nächsten Lauf sieht die zuständige Person noch, welcher Hinweis die Entscheidung ermöglicht hat.
Vom Kontoumsatz zum bestätigten Treffer
1. Stichtag festlegen. Sie schicken einen anonymisierten Bankexport und die offenen Ausgangsrechnungen für denselben Zeitpunkt. Wir markieren an einem Eingang, welche Referenz in beiden Dateien auftaucht. Ist ein Posten erst nach dem Stichtag entstanden, schließen wir ihn aus diesem Vergleich aus.
2. Freigaberegel erproben. Wir spielen mit Ihnen schriftlich einen eindeutigen Treffer, eine Teilzahlung und die zwei gleich hohen Forderungen durch. Der erwartete Restbetrag steht vor dem Test fest. Für den zweideutigen Fall legen Sie fest, bei wem die Klärliste landet.
3. Wiederholung kontrollieren. Wir lesen die Musterbankdatei erneut ein. Eine bereits zugeordnete Zeile muss dieselbe Rechnung und denselben Rest liefern. Der Nachweis nennt die Umsatzkennung, den zugeordneten Betrag und bei einer manuellen Auswahl die dokumentierte Entscheidung.
Was zwischen Kontoexport und Postenliste fließt
- Bankexport → Eingang. Konto, Umsatzkennung, Buchungsdatum, Betrag mit Vorzeichen, Währung und Verwendungszweck bilden eine Kontobewegung. Der Start kann etwa nach Bereitstellung des Tagesexports liegen.
- Rechnungsliste → Forderung. Ihre Rechnungskennung, der Empfänger und der offene Betrag zum vereinbarten Stichtag bestimmen die möglichen Treffer.
- Zuordnung → Rest. Eine bestätigte Teilzahlung verringert ausschließlich den zugeordneten Posten. Eine Sammelzahlung erhält eine Aufteilung, deren Summe der Bankzeile entspricht.
- Unklarer Treffer → Buchhaltung. Gleiche Beträge oder eine abweichende zahlende Firma lösen eine Prüfung mit Belegbezug aus.
- Bestätigter Lauf → Übergabe. Sie erhalten Zuordnung und Klärliste. Ob das Rechnungsprogramm die Ausgabe eingelesen hat, prüfen wir über den verfügbaren Rückweg.
Diese Muster brauchen wir für den Abgleich
Sie schicken uns je Stichtag drei Unterlagen als Datei. Erstens eine Liste der offenen Rechnungen mit Rechnungskennung und offenem Betrag. Zweitens die Zahlungsbewegungen als CSV mit Konto und stabiler Umsatzkennung, Buchungsdatum, Währung, Vorzeichen, Referenz und Betrag. Drittens Ihre schriftlichen Freigaberegeln für Teilzuordnungen, etwa ob eine bestätigte Teilzuordnung mit Rest geführt werden soll. Wenn ein CSV Felder in Anführungszeichen enthält oder enthaltene Anführungszeichen verdoppelt, können wir damit arbeiten. Trennzeichen, Zeichensatz und Kopfzeile stimmen Sie mit dem konkreten Empfänger ab. Kein Zugriff aufs Banking ist erforderlich, wenn die Dateien vorliegen.
Wir liefern schriftlich eine Prüfliste als XLSX oder CSV mit den Spalten Rechnungskennung, Umsatzkennung, Zuordnungsstatus, offener Rest und Begründung. Dazu kommt eine Datei mit ungeklärten Eingängen ohne Referenz. Beispiel ist der Betrieb für Gebäudeservice mit R-410 und R-411 zu je 180. Ein Eingang 180 von einer Hausverwaltung ohne Referenz bleibt für beide Rechnungen offen, bis Ihre schriftliche Entscheidung vorliegt. Negativprobe ist ein Export allein. Er beweist keine Verbuchung. Ihr Ansprechpartner bestätigt schriftlich Freigaben und reicht anonymisierte Beispieldateien ein.
Wer über eine unklare Zahlung entscheidet
Über unklare Zahlungen entscheidet auf Kundenseite die benannte Ansprechpartnerrolle schriftlich. Wir bauen keine eigene Zahlungsentscheidung und keine stillen Toleranzen ein. Sie geben vor, welche Freigabe gilt, wenn derselbe Betrag bei zwei Kunden vorkommt, wenn zwei Überweisungen zu einer Rechnung eingehen oder wenn eine Muttergesellschaft zahlt. Ohne diese Freigabe bleibt der Eingang ungeklärt. Das gilt auch für Gutschrift oder Skonto. Beides wird nur bei dokumentiertem Grund übernommen.
Unsere schriftliche Lieferung besteht aus einer Entscheidungsliste je Stichtag und einer Gegenprobe. In der Entscheidungsliste steht für jede Bewegung die Umsatzkennung, die mögliche Rechnungskennung, der offene Betrag zum Stichtag und der Rest nach bestätigter Teilzuordnung. In der Gegenprobe markieren wir Rückbelastungen als neue Bewegung und Geldeingänge nach dem Stichtag getrennt. Beispiel ist R-411. Erst nach Ihrer schriftlichen Bestätigung wird der Eingang dort zugeordnet, während R-410 mit 180 offen bleibt. Keine Zahlungsanweisung, kein Einzug und kein automatischer Mahnversand sind Teil der Leistung.
Ein guter Test enthält eine Zahlung am Tag nach dem gewählten Stichtag. Die ältere Postenliste muss zeigen, was an ihrem Stichtag offen war. In der neueren Ansicht erscheint derselbe Posten gegebenenfalls als beglichen. Wenn beide Listen einfach denselben Status zeigen, verdeckt der Ablauf den zeitlichen Unterschied.
Häufig gestellte Fragen
Was brauche ich dafür?
Sie brauchen Buchungsdateien oder Kontoauszüge als Datei, eine Liste Ihrer Rechnungen und je Vorgang nachvollziehbare Kennungen. Sinnvoll sind außerdem Stichtag, Währung und bereits schriftlich bestätigte Teilzuordnungen. Ein Bankingzugang ist dafür nicht nötig, wenn die Angaben und anonymisierte Beispieldateien schriftlich vorliegen.
Was unterscheidet das von der Bank-DATEV-Brücke?
Hier geht es um die fachliche Klärung offener Posten je Rechnung und je Zahlung. Die Bank-DATEV-Brücke behandelt den Weg von Bankdaten in die Buchhaltung. Ein Import ersetzt keine Entscheidung, welche Forderung bezahlt wurde oder welcher Eingang ungeklärt bleibt.
Wie gehen Sie mit Zahlungen ohne Referenz um?
Solche Eingänge bleiben zunächst ungeklärt. Sie werden nicht vorschnell einer Rechnung zugeschrieben, nur weil Betrag oder Datum passen könnten. Maßgeblich sind belastbare Merkmale und Ihre schriftliche Bestätigung. Beispiel ist ein Eingang über 180 ohne Referenz bei zwei offenen Rechnungen über denselben Betrag.
Wie werden Teilzahlungen und Restbeträge festgehalten?
Teilzuordnungen werden nur mit bestätigtem Anteil und verbleibendem Rest dokumentiert. So bleibt sichtbar, welcher Betrag einer Rechnung wirklich zugeordnet wurde und was offen bleibt. Das verhindert Scheinsicherheit bei knappen Vermerken und hilft, spätere Korrekturen sauber nachzuhalten, wenn neue Unterlagen eintreffen.
Was passiert bei Rückbelastungen oder späten Geldeingängen?
Eine Rückbelastung wird als neue Bewegung behandelt und nicht mit der ursprünglichen Zahlung vermischt. Ein Geldeingang nach dem Stichtag verändert die damalige Offenheit nicht rückwirkend. So bleibt die Auswertung je Stichtag nachvollziehbar und spätere Entwicklungen werden getrennt dokumentiert statt still eingerechnet.
Wie laufen Auszahlungen von Zahlungsdiensten in der Abstimmung?
Bei automatischen Auszahlungen können mehrere Transaktionen in einer Auszahlung stecken. Dann wird je Auszahlung ausgewertet, welche Bewegungen zugeordnet sind. Bei manuell bestimmten Auszahlungen muss Ihr Betrieb die enthaltenen Umsätze selbst abstimmen. Erst danach lässt sich beurteilen, welche Rechnung offen oder ausgeglichen bleibt.
Quellen
Abgerufen am 19. November 2026.
Welchen Datenweg sollen wir prüfen?
Wählen Sie die Angaben, die Sie schon kennen, und beschreiben Sie einen konkreten Vorgang. Sie erhalten unsere Einschätzung schriftlich.
 Die Netzhandwerker