Wie kommen Mailanhänge, Kassenbelege und Fotos in DATEV Unternehmen online?
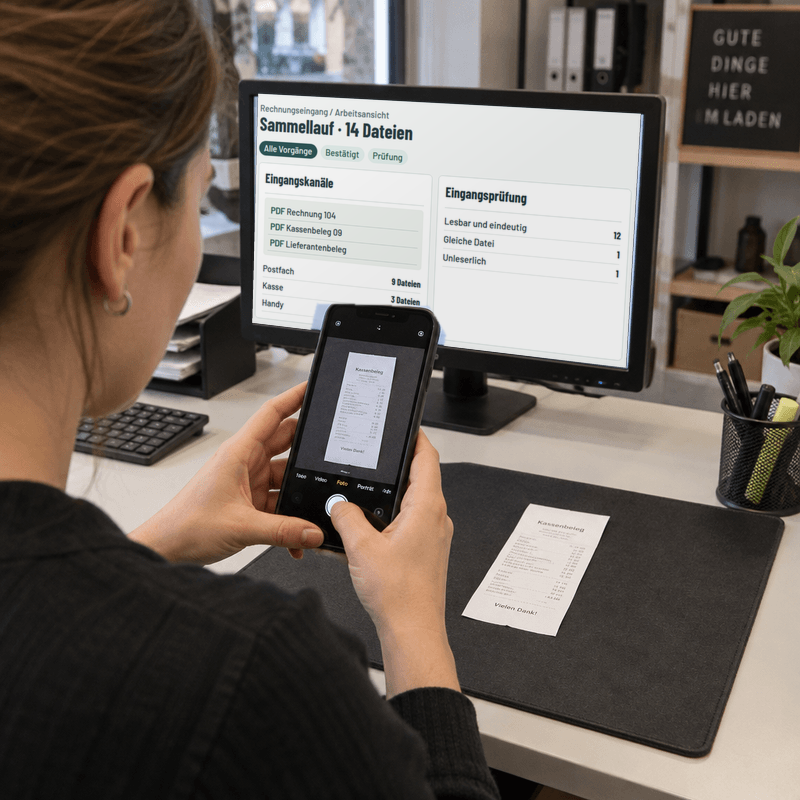
Sammeln Sie Mailanhänge, Kassenbelege und Handyfotos mit ihrer Herkunft. Eine Liste der Eingänge wird erst dann zum Übertragungsnachweis, wenn Sie die Dateien im richtigen DATEV-Bestand wiederfinden.
Kurz beantwortet
- Bewahren Sie die eingegangene Originaldatei für die Übergabe auf.
- Gleiche Dateinamen können unterschiedliche Belege bezeichnen.
- Zwei Seiten können zu einer Rechnung gehören.
- Unleserliche Fotos kommen auf eine Prüfliste.
- Für Upload Mail muss die Absenderadresse bestätigt sein.
- Eine versandte Mail belegt noch keinen Zieleingang.
Angaben geprüft am 19. November 2026.
- Kurz beantwortet
- Wo zwischen Postfach und Bestand Belege fehlen
- Wie der Beleg seinen Empfänger findet
- Beispiel mit vierzehn Eingangsdateien
- Doppelte Anhänge und fehlende Rückseiten
- Manuell hochladen, Dienst buchen oder Eingang verbinden
- Eine Zustellprobe für den eigenen Bestand
- Wie Sie nach einem Abbruch die offenen Dateien finden
- Wann eine eigene Belegübergabe trägt
Wo zwischen Postfach und Bestand Belege fehlen
"Bei uns verschwindet unterwegs immer wieder ein Beleg" so schildern viele den eigentlichen Schmerz. Im Postfach liegt der Anhang noch vor, im Bestand ist er später nicht auffindbar. Die Lücke entsteht oft zwischen Herkunft, Eingangskennung und Zielbestand. Erst wenn jede Datei mit Prüfsumme und Herkunft notiert ist, wird die Stelle sichtbar. Prüfen Sie daher heute an drei Beispielen, wo der Nachweis abreißt.
Für den Weg nach Unternehmen online reicht gesendet nicht als Beleg für angekommen. DATEV nennt Upload Mail für das Weiterleiten aus dem E-Mail-Eingang, daneben Upload online, Belegtransfer und Upload mobil. Entscheiden Sie anschließend, welchen Eingangskanal Sie je Herkunft verbindlich festlegen.
Direkter Datenservice kommt nur mit bestätigtem Zugang in Betracht. Ohne solchen Zugang braucht es ein vereinbartes Importverzeichnis plus eingerichteten Belegtransfer oder einen bestätigten Mailweg, und die offene Kontrolle muss benannt sein. Wichtig ist auch die Grenze des Vorgangs. Es geht hier nicht um Buchung, nicht um Zahlungsfreigabe und nicht um zugesagte Texterkennung. Prüfen Sie, welche Kontrolle bei Ihnen den Zielnachweis schriftlich festhält.
Wie wir Belege in den richtigen DATEV-Bestand übertragen, hängt vom vorhandenen Übertragungsweg und der Möglichkeit zur Kontrolle im Ziel ab.

Wie der Beleg seinen Empfänger findet
Ein Beleg findet seinen Empfänger nicht durch Dateinamen, sondern durch belastbare Zuordnung. Entscheidend sind Originaldatei als Bytefolge, Herkunft und Eingangskennung, dazu Zielbestand und Belegtyp. So lässt sich unterscheiden, ob dieselbe Datei nur umbenannt wurde oder ob ein anderer Beleg vorliegt. Gerade beim falschen Mandanten wird sonst still am richtigen Vorgang vorbei übergeben. Prüfen Sie deshalb, welche Felder Sie heute wirklich mitschreiben.
Beim Versand per Mail gilt eine strenge Gegenprobe. Gesendet ist noch nicht bestätigt, und eine erfundene Quittung ersetzt keinen Nachweis aus dem Ziel. Wenn der vorgesehene Zugang bestätigt ist, kann ein produktiver API-Zugang im vorgesehenen Freigabeverfahren genutzt werden. Ohne bestätigten Zugang bleibt die Kontrolle offen. Entscheiden Sie jetzt, welche Bestätigung Sie als ausreichend anerkennen und wo Sie weiter prüfen.
Der Belegbilderservice überträgt digitale Belegbilder. Der Rechnungsdatenservice 1.0 überträgt zusätzlich strukturierte XML Daten. Daraus folgt ein praktischer Unterschied bei Rechnungen mit Begleitdaten, nicht aber eine Zusage für Buchung oder Zahlung. Auch ein leerer oder passwortgeschützter Anhang bleibt ein Prüffall. Prüfen Sie an Ihren letzten Eingängen, welcher Dienst nur Bilder und welcher zusätzlich strukturierte Daten liefern soll.
Beispiel mit vierzehn Eingangsdateien
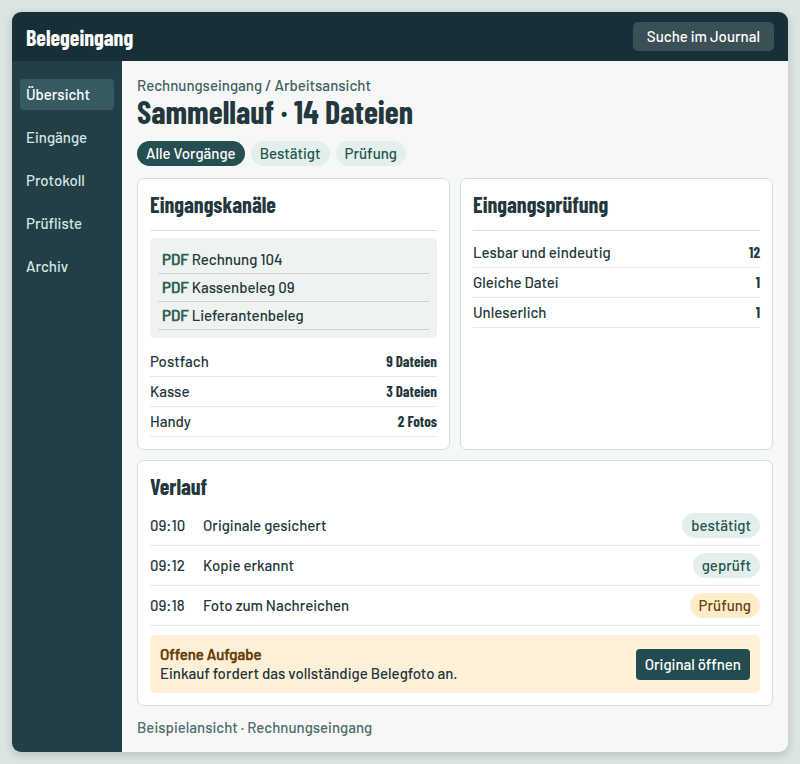
Beispiel. Ein Händler erhält 9 Mailanhänge, 3 Kassen PDFs und 2 Fotos. Insgesamt sind das 14 Dateien. Eine exakte Kopie und ein unlesbares Foto mindern jedoch nicht einfach den Eingang, sondern erzeugen zwei verschiedene Entscheidungen. Am Ende bleiben 12 eindeutige lesbare Dateien zur Übergabe, eine Dublette und ein Prüffall. Rechnen Sie diesen Stand mit Ihren eigenen Listen einmal exakt nach.
Die Dublette erkennen Sie nicht am Namen, sondern an identischer Bytefolge und gleicher Prüfsumme. Ein identischer Anhang unter anderem Namen bleibt damit dieselbe Datei. Zwei ähnliche Bons mit anderem Inhalt sind dagegen keine Dublette. Ebenso darf die zweite Seite eines Belegs nicht als Dublette gelten. Prüfen Sie an zwei ähnlichen Dateien, ob Sie Inhalt, Seitenfolge und Prüfsumme sauber auseinanderhalten.
Beim unlesbaren Foto reicht ein schneller Blick nicht. Ein abgeschnittenes Handyfoto kann einen Betrag, das Datum oder den Aussteller verlieren und wird dann zum Prüffall. Auch nur die erste Seite eines Scans ist nicht vollständig. Der Vorgang braucht deshalb Übergabestatus und einen Nachweis aus dem Ziel, sonst bleibt nur eine Vermutung. Entscheiden Sie, ob solche Fälle bei Ihnen zurückgestellt oder mit Ersatzdatei ergänzt werden.
Doppelte Anhänge und fehlende Rückseiten
Doppelte Anhänge wirken harmlos, richten aber in der Ablage schnell Verwirrung an. Wenn dieselbe Rechnung mehrfach aus verschiedenen Mails weitergeleitet wird, hilft nur der Vergleich der Originaldatei als Bytefolge mit der Prüfsumme. Der Dateiname darf Sie nicht täuschen. Eine zweite Seite oder Rückseite gehört dagegen zum vollständigen Beleg und ist gerade keine Dublette. Prüfen Sie heute einen mehrseitigen Vorgang auf Vollständigkeit.
Fehlende Rückseiten fallen besonders bei Kassenbelegen und eingescannten Unterlagen auf. Vorn steht der Betrag, hinten fehlen aber Hinweise oder Positionen, die zur Einordnung nötig sein können. Wird nur die erste Seite übergeben, stimmt zwar oft der Eindruck, nicht jedoch der Nachweis. Auch ein leerer oder passwortgeschützter Anhang muss ausgesondert werden. Entscheiden Sie, ab welchem Mangel Sie eine Datei nicht weiterreichen.
Für die schriftliche Kontrolle helfen kurze Regeln. Beispiel. Dublette nur bei identischer Bytefolge und gleicher Prüfsumme. Prüffall bei abgeschnittenem Foto, falschem Mandanten oder fehlender Rückseite. Übergabe nur mit dokumentiertem Zielbestand, Belegtyp und Nachweis aus dem Ziel. So bleibt später nachvollziehbar, warum etwas gesendet, verworfen oder zurückgestellt wurde. Prüfen Sie, welche dieser Entscheidungen Sie bisher nur im Kopf treffen.
Das Auslesen einer Rechnung beantwortet eine andere Frage als der Nachweis, dass die vollständige Datei im Ziel liegt.
Manuell hochladen, Dienst buchen oder Eingang verbinden
Beim Handweg sammeln Sie Mailanhänge, Kassenbelege und Fotos selbst und geben sie per Upload online, Upload mobil oder Belegtransfer weiter. Das ist klar und sofort nachvollziehbar, kostet aber Aufmerksamkeit bei Dubletten, Seitenfolgen und dem richtigen Bestand. Ein gesendeter Mailweg gilt dabei noch nicht als bestätigte Übergabe. Prüfen Sie zuerst, welche Belegarten heute wirklich schon digital und lesbar vorliegen.
Ein gemieteter Dienst entlastet beim Sammeln und Ordnen, ersetzt aber nicht Ihre Fachprüfung. Maßgeblich bleiben Originaldatei als Bytefolge, Herkunft, Eingangskennung, Prüfsumme, Zielbestand, Belegtyp, Übergabestatus und ein Nachweis aus dem Ziel. Für typische Prüffälle hilft diese Liste auch im Handweg.
Eine eigene Verbindung trägt erst, wenn der Zugang bestätigt ist und der vorgesehene Freigabeweg vorliegt. Der Belegbilderservice überträgt digitale Belegbilder. Der Rechnungsdatenservice 1.0 überträgt zusätzlich strukturierte XML Daten. Ohne bestätigten Zugang bleibt ein Importverzeichnis mit eingerichtetem Belegtransfer oder ein bestätigter Mailweg der sichere Rahmen.
Eine Zustellprobe für den eigenen Bestand
Starten Sie mit einer kleinen Zustellprobe aus Ihrem echten Eingang, aber nur mit anonymisierten Beispieldateien. Beispiel bezeichnet und fiktiv Ein Händler erhält 9 Mailanhänge, 3 Kassen PDFs und 2 Fotos. Das sind 14 Dateien. Eine exakte Kopie und ein unlesbares Foto bleiben außen. Übrig sind 12 eindeutige lesbare Dateien, eine Dublette und ein Prüffall. Zählen Sie in Ihrem Bestand nach, ob Sie dieselbe Trennung sauber nachweisen können.
Prüfen Sie danach nicht nur die Anzahl, sondern jede Herkunft. Ein identischer Anhang unter anderem Namen ist eine Dublette. Zwei ähnliche Bons mit anderem Inhalt sind keine Dublette. Die zweite Seite eines Belegs darf ebenfalls nicht aussortiert werden. Ein abgeschnittenes Handyfoto, ein leerer oder passwortgeschützter Anhang und ein falscher Mandant müssen als offener Fall sichtbar bleiben. Gehen Sie Ihre letzte Probe durch und markieren Sie jeden dieser Fälle einzeln.
Für Maileingänge gilt eine gesendete Nachricht noch nicht als Bestätigung. DATEV nennt Upload Mail für das Weiterleiten von Rechnungen aus dem E-Mail-Eingang an Unternehmen online und verlangt die Bestätigung der Absenderadresse. Entscheiden Sie anschließend, welcher Nachweis Ihren Eingang belastbar bestätigt.
Nehmen Sie zwei identisch aussehende Kassenbons aus demselben Zeitraum. Ein Betrag, ein Datum und sogar die Bezeichnung des Händlers können übereinstimmen. Das macht aus zwei Einkäufen noch keinen doppelten Beleg. Ein Prüfvermerk muss deshalb zeigen, welche Originaldateien verglichen wurden und ob die Gleichheit tatsächlich feststeht. Eine Dateikopie mit geändertem Namen lässt sich anders behandeln als zwei Fotos desselben Papiers aus verschiedenen Winkeln.
Prüfen Sie am Ende den siebten oder achten Beleg im Ziel selbst. Können Sie zum ursprünglichen Eingang zurückspringen? Ist eine Rückseite auf dem Handyfoto lesbar? Finden Sie neben der im Postfach gespeicherten Rechnung noch einen separat eingegangenen Lieferschein, gehört seine Zuordnung in den Prüfvermerk. Die bloße Zahl der angekommenen Dateien reicht dafür nicht aus.
Wie Sie nach einem Abbruch die offenen Dateien finden
Nach einem Abbruch brauchen Sie keinen neuen Komplettlauf, sondern eine saubere Gegenprobe zwischen Quelle und Ziel. Vergleichen Sie Originaldatei als Bytefolge, Herkunft, Eingangskennung und Prüfsumme mit Zielbestand, Belegtyp, Übergabestatus und dem Nachweis aus dem Ziel. So finden Sie offen gebliebene Dateien, ohne ähnliche Belege zu verwechseln. Entscheiden Sie zuerst, welche Liste bei Ihnen als führender Eingang gilt.
Beispiel bezeichnet und fiktiv Für 14 Eingangsdateien wurden 12 eindeutige lesbare Dateien erwartet. Wenn im Ziel 11 Belege mit Nachweis ankommen, bleibt mindestens ein offener Fall. Eine Dublette und ein unlesbares Foto dürfen dabei nicht still als erledigt gelten. Rechnen Sie den Abgleich immer mit denselben Regeln nach. Prüfen Sie nun, ob Ihre Liste Dublette, Prüffall und bestätigte Übergabe getrennt ausweist.
Im Handweg suchen Sie offene Dateien oft schneller, wenn Sie Ordner und Dateinamen streng nach Herkunft und Eingangskennung führen. Ein gemieteter Dienst kann die Sicht bündeln, muss Ihnen aber denselben Nachweis schriftlich zeigen. Eine eigene Verbindung spart später Sucharbeit nur dann, wenn Zielrückmeldung und Status verlässlich festgehalten werden.
Wann eine eigene Belegübergabe trägt
Eine eigene Belegübergabe lohnt sich, wenn Ihr Eingang wiederkehrend ist und Sie die offenen Kontrollen sauber benennen können. Ohne bestätigten Zugang gibt es keinen direkten Datenservice. Dann bleibt ein vereinbartes Importverzeichnis mit eingerichtetem Belegtransfer oder ein bestätigter Mailweg. Wichtig ist, dass Sie keine Buchung, keine Zahlungsfreigabe und keine Texterkennung als zugesagt unterstellen. Entscheiden Sie, ob Ihr Ziel nur die Übergabe von Belegbildern oder zusätzlich strukturierte Daten umfasst.
Für den Zeitvergleich reicht ein kleines Beispiel. Beispiel bezeichnet und fiktiv Sie prüfen täglich 14 Dateien. Im Handweg brauchen Sichtung, Zuordnung und Gegenprobe vielleicht 18 Minuten. Mit einem gemieteten Dienst sinkt die Sammelarbeit, die Fachprüfung bleibt aber bestehen. Eine eigene Verbindung spart vor allem Wiederholungen bei Herkunft, Prüfsumme und Zielzuordnung. Rechnen Sie Ihren Vorgang mit echten Minuten nach und entscheiden Sie, wo nur Verschiebung statt Entlastung entsteht.
Tragfähig wird die eigene Übergabe erst, wenn Bestand, Belegtyp und Nachweis aus dem Ziel für jede Datei erkennbar sind. Der Belegbilderservice überträgt digitale Belegbilder. Der Rechnungsdatenservice 1.0 überträgt zusätzlich strukturierte XML Daten. Ein eigener freigegebener Partnerzugang darf nicht einfach behauptet werden.
Wenn Sie den Belegeingang für DATEV verbinden lassen, legen wir auch fest, wer offene Zustellungen kontrolliert. Die Schnittstellen-Integration beschreibt, wie wir den zulässigen Zugriff und die Übergabe an das Zielprogramm prüfen.
Schicken Sie uns einen anonymisierten Musterfall. Wir prüfen Quelle, Ziel und den nächsten Schritt schriftlich.
Mehr dazu: Belege an DATEV Unternehmen online senden
Häufig gestellte Fragen
Wie gehen Sie praktisch vor, wenn an einem Tag Mailanhänge, Kassenbelege und Handyfotos gemeinsam eintreffen und teils doppelt wirken?
Sie führen jede Datei einzeln. Maßgeblich sind Bytefolge, Herkunft und Eingangskennung. Im Beispiel sind 14 Dateien eingegangen. Eine exakte Kopie und ein unlesbares Foto werden getrennt behandelt. Ergebnis sind 12 eindeutige lesbare Dateien zur Übergabe, eine Dublette und ein Prüffall.
Woran erkennen Sie, ob zwei Dateien wirklich Dubletten sind oder ob nur zwei ähnliche Belege vorliegen?
Sie vergleichen nicht nur Namen oder Betreffzeilen. Entscheidend ist die Originaldatei als Bytefolge mit Prüfsumme. Ein identischer Anhang unter anderem Namen kann eine Dublette sein. Zwei ähnliche Bons mit anderem Inhalt bleiben getrennte Belege. Die zweite Seite eines Belegs zählt nicht als Dublette.
Was passiert, wenn ein Foto abgeschnitten ist, nur die erste Seite gescannt wurde oder ein Anhang leer oder gesperrt ist?
Solche Dateien laufen nicht still durch. Sie kennzeichnen den Fall als Prüfung und benennen den Grund schriftlich. Ein abgeschnittenes Handyfoto, eine fehlende zweite Seite sowie ein leerer oder passwortgeschützter Anhang brauchen Rückmeldung. Ohne lesbaren vollständigen Inhalt gibt es keinen belastbaren Übergabenachweis.
Wie verhindern Sie, dass Dateien dem falschen Mandanten oder dem falschen Bestand zugeordnet werden?
Sie prüfen vor der Übergabe Zielbestand und Belegtyp zusammen mit Herkunft und Eingangskennung. Ein passender Dateiname allein reicht nicht. Wenn ein Beleg zum falschen Mandanten zeigt, bleibt der Fall offen markiert. Erst nach schriftlicher Klärung erfolgt die Zuordnung zum vorgesehenen Bestand.
Reicht es aus, eine Rechnung per Mail zu senden, oder brauchen Sie einen zusätzlichen Nachweis für den Eingang im Ziel?
Das bloße Senden per Mail ist keine Bestätigung des Eingangs im Ziel. Sie brauchen einen Übergabestatus und einen Nachweis aus dem Ziel. Gerade bei Upload Mail zählt der bestätigte Weg. Eine erfundene Quittung wird nicht verwendet.
Welche Grenzen sollten Sie in der Praxis vorab einplanen, damit die Übergabe später nicht mit Buchung oder Zahlung verwechselt wird?
Die Übergabe von Belegen ist keine Buchung und keine Zahlungsfreigabe. Auch eine OCR Leistung wird nicht zugesagt. Direkter Datenservice setzt bestätigten Zugang voraus. Ohne diesen Zugang arbeiten Sie mit vereinbartem Importverzeichnis plus eingerichtetem Belegtransfer oder bestätigtem Mailweg und benennen offene Kontrolle schriftlich.
Quellen
- DATEV Developer Portal · Datenservices Rechnungswesen, developer.datev.de
- DATEV · Rechnungseingang mit Unternehmen online, www.datev.de
- DATEV Hilfe-Center · Belege digitalisieren, wissensplattform.apps.datev.de
Alle Quellen gelesen am 19.11.2026.
Die dargestellten Abläufe und Zahlen sind Beispiele.
 Die Netzhandwerker