
Kurz beantwortet
Wir führen Ihre Belegquellen für den vereinbarten DATEV-Bestand zusammen. Für jede Datei sehen Sie Herkunft, Übergabeweg und den letzten belegten Stand.
- Jeder Eingang erhält eine eigene Kennung.
- Die Zielzuordnung erfolgt vor dem Transfer.
- Identische Kopien lassen sich über den Dateiinhalt erkennen.
- Ein unbekannter Bestand stoppt die betroffene Datei.
- Der direkte Datenservice setzt einen freigegebenen Zugang voraus.
- Fehlt ein automatischer Rückweg, vereinbaren wir die Kontrolle im Ziel.
Zwei Filialen und ein Beleg ohne Zuordnung
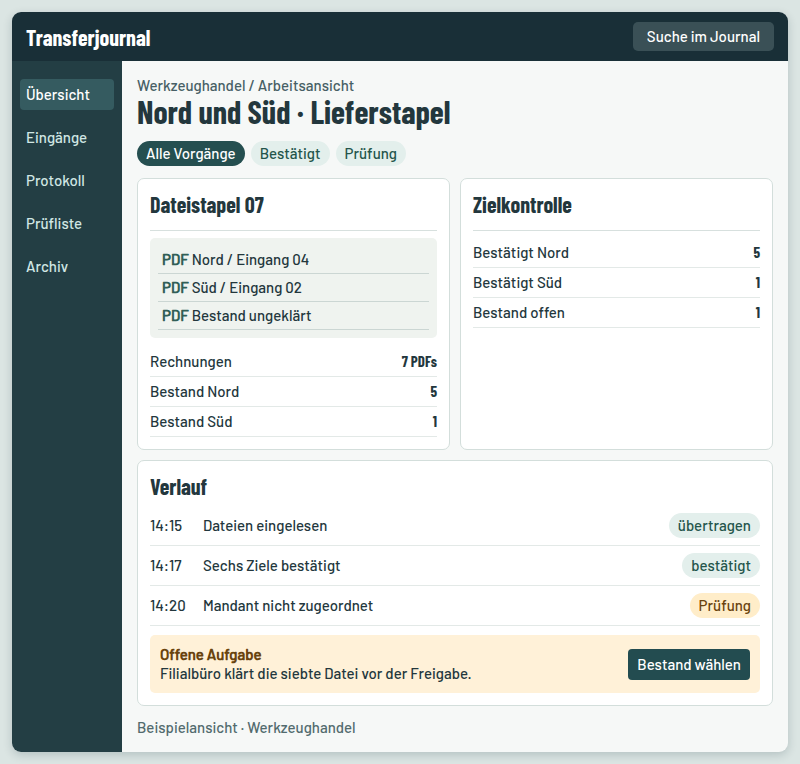
Ein Werkzeughändler verarbeitet einen Stapel mit sieben PDF-Dateien. Fünf Rechnungen gehören zur Filiale Nord, eine zur Filiale Süd. Auf der siebten steht nur die Zentrale als Lieferanschrift. Der Dateiname verrät nicht, für welchen Bestand die Rechnung bestimmt ist. Würde der Stapel gemeinsam in das zuletzt geöffnete Ziel geladen, sähen beide Filialen am Ende plausible, aber falsche Listen.
Die Übergabe hält die siebte Datei zurück. Nach der Kontrolle finden sich fünf eindeutige Eingänge in Nord und einer in Süd. Die Filialbuchhaltung bekommt zur offenen Datei die Quelle und den Grund der Rückfrage. Kommt die schriftliche Zuordnung später, läuft nur diese Datei nach. Der ursprüngliche Stapel bleibt als Vergleich erhalten.
Drei Schritte vom Eingang zum Nachweis
1. Belegwege erfassen. Sie schicken anonymisierte Beispiele aus Postfach, Kassenexport und Handy. Wir verfolgen je ein Original bis in den richtigen Bestand. Dabei halten wir fest, ob Ihr bestehender Weg eine technische Bestätigung liefert oder eine Person den Eingang prüfen muss.
2. Sieben Dateien durchspielen. Wir bauen die vereinbarte Zuordnung nach Herkunft und Bestand. Nord und Süd erhalten getrennte Listen. Ein mehrfach zugestellter identischer Anhang und zwei unterschiedliche Seiten derselben Rechnung sind eigene Prüffälle.
3. Unterbrechung testen. Im Muster brechen wir nach vier bestätigten Eingängen ab. Zwei weitere eindeutige Dateien fehlen noch. Vor dem Wiederanlauf klären wir, ob eine davon bereits angekommen ist. Die Rechnung ohne Zuordnung bleibt weiter bei der zuständigen Person.
Wie Datei, Herkunft und Bestand zusammenbleiben
- Quelle → Eingangsbuch. Herkunft, Eingangsnummer und unveränderte Datei gehören zusammen. Ein neuer Stapel kann etwa mit dem täglichen Kassenexport beginnen.
- Datei → Kopienprüfung. Der Vergleich des Inhalts erkennt identische Dateien unter anderem Namen. Ein anderer Scan derselben Rechnung braucht Sichtprüfung.
- Freigegebene Zuordnung → Zielbestand. Mandant und Belegtyp bestimmen den vereinbarten Weg. Fehlt ein Merkmal, sieht das Filialbüro die Datei vor dem Versand.
- Übergabe → Status. Je nach Einrichtung nutzen wir den freigegebenen Datenservice oder bereiten die Übergabe für Belegtransfer beziehungsweise Upload Mail vor.
- Zielkontrolle → Nachweis. Datei, Bestand und Zeitpunkt der Kontrolle stehen im Ergebnis. Wo nur eine Versandmeldung vorliegt, bleibt der Zieleingang zur Prüfung offen.
Welche Beispiele Sie uns schicken
Sie schicken uns anonymisierte Beispieldateien und die dazugehörige schriftliche Einordnung. Greifbar sind zum Beispiel sieben PDFs aus einem Beispiel. Fünf gehören zum Bestand Nord, eins zu Süd, eins ist noch ohne Zuordnung. Dazu benötigen wir je Datei Herkunft, Eingangskennung, gewünschten Zielbestand und Belegtyp. Sinnvoll sind auch Gegenproben. Etwa derselbe Anhang unter anderem Namen, zwei ähnliche Bons mit anderem Inhalt, ein abgeschnittenes Handyfoto, ein nur auf der ersten Seite gescannter Beleg, ein leerer oder passwortgeschützter Anhang und ein Beleg für den falschen Mandanten.
Auf Basis Ihrer Freigaben bauen wir nur den schriftlich beschriebenen Übergabeweg an DATEV Unternehmen online. Ohne bestätigten Zugang beschreiben wir ein Importverzeichnis mit eingerichtetem Belegtransfer oder einen bestätigten Mailweg und benennen die offene Kontrolle. Sie erhalten eine Prüfliste als CSV oder XLSX, eine Zuordnungsregel als PDF und ein Übergabeprotokoll als TXT mit den freigegebenen Fällen. Ein Beispiel ist ausdrücklich nur ein Beispiel. Ihr Ansprechpartner prüft Zuordnungen, bestätigt offene Fälle schriftlich und gibt keine Buchung, keine Zahlungsfreigabe und keine OCR-Leistung frei.
Was eine Übertragung belegen kann
Eine Übertragung kann nur belegen, was schriftlich nachweisbar vorliegt. Dafür speichern wir je freigegebenem Beleg die Originaldatei als Bytefolge, Herkunft und Eingangskennung, die Datei Prüfsumme, Zielbestand und Belegtyp sowie den Übergabestatus mit Nachweis aus dem Ziel. Bei Mail gilt gesendet allein nicht als bestätigt. Eine erfundene API Quittung bauen wir nicht ein. Ein Beispiel ist ausdrücklich nur ein Beispiel. Bei Ausfall nach vier Bestätigungen würden nur zwei bekannte offene Übergaben fortgesetzt, während ein unklarer Empfang zuerst geprüft wird.
Der Belegbilderservice überträgt digitale Belegbilder. Der Rechnungsdatenservice 1.0 überträgt zusätzlich strukturierte XML Daten. Ein produktiver API-Zugang setzt das vorgesehene Freigabeverfahren voraus. Ohne bestätigten Zugang liefern wir stattdessen eine schriftliche Ablaufskizze, ein Prüfprotokoll als CSV und eine Liste offener Kontrollen als PDF. Ihr Ansprechpartner bestätigt schriftlich, welche Belege als angekommen gelten und welche nur als gesendet oder unklar markiert bleiben.
Für die Abnahme wählen Sie außerdem zwei verschiedene Dokumente mit dem gleichen Dateinamen. Speichern beide Filialen ihre Rechnung als „Rechnung.pdf“, darf der zweite Eingang den ersten weder überschreiben noch automatisch entfallen. Vergleichen Sie nach dem Lauf die Inhalte im Ziel, den Bestand und die beiden Herkunftseinträge.
Häufig gestellte Fragen
Was brauche ich dafür?
Sie senden je Beleg die Originaldatei als Bytefolge, Herkunft und Eingangskennung, Prüfsumme, gewünschten Zielbestand und Belegtyp. Dazu kommt ein schriftlicher Hinweis, welcher Zugang eingerichtet ist. Als Beispiel reichen anonymisierte Dateien, damit Zuordnung, Rückmeldung und offene Fälle vorab nachvollziehbar beschrieben werden können.
Wie wird ein Beleg als angekommen gewertet?
Als angekommen zählt ein Beleg erst mit einem Nachweis aus dem Zielbestand. Eine gesendete Mail allein genügt nicht. Sie erhalten deshalb eine schriftliche Rückmeldung nach belegtem Empfang oder mit offenem Punkt.
Kann ich Belege einzeln hochladen oder gesammelt senden?
Beides ist als Ablauf denkbar, wenn Zielbestand und Belegtyp je Datei klar mitgegeben werden. Sammelsendungen brauchen zusätzlich eine saubere Trennung in der Rückmeldung. Im Beispiel mit Nord und Süd wird gerade daran sichtbar, welcher Bestand bestätigt ist und welcher Beleg noch ungeklärt bleibt.
Wie gehen Sie mit Ausfällen während einer Serie um?
Im Beispiel mit sieben PDF Dateien werden nach vier bestätigten Übergaben bei einem Ausfall nur die zwei bekannten offenen Übergaben fortgesetzt. Der unklare Empfang wird zuerst geprüft. So vermeiden Sie doppelte Übergaben und erkennen sauber, ob Nord, Süd oder ein ungeklärter Beleg noch offen ist.
Was unterscheidet das von Zahlungsdaten an DATEV?
Diese Seite betrifft Belege und deren nachweisbare Übergabe an Unternehmen online. Die Nachbarseite zu Zahlungsdaten behandelt Zahlungen. Das ist fachlich getrennt. Eine Buchung oder Zahlungsfreigabe ist hier nicht Teil des vereinbarten Ablaufs.
Wie prüfen Sie schwierige Anhänge?
Sie können mit einer schriftlichen Prüfung rechnen, wenn ein identischer Anhang unter anderem Namen auftaucht, nur die erste Seite gescannt ist, ein Handyfoto abgeschnitten wirkt oder der Anhang leer oder passwortgeschützt bleibt. Auch ein falscher Mandant und zwei ähnliche Bons mit anderem Inhalt werden getrennt geprüft.
Quellen
- DATEV Developer Portal · Datenservices Rechnungswesen
- DATEV · Rechnungseingang mit Unternehmen online
- DATEV Hilfe-Center · Belege digitalisieren
Abgerufen am 19. November 2026.
Welchen Datenweg sollen wir prüfen?
Wählen Sie die Angaben, die Sie schon kennen, und beschreiben Sie einen konkreten Vorgang. Sie erhalten unsere Einschätzung schriftlich.
 Die Netzhandwerker