E-Rechnung abgelehnt: die häufigsten Prüffehler und wie Sie sie beheben
Die kurze Antwort
Eine E-Rechnung wird abgelehnt, wenn ihr XML-Teil gegen das Schema, die europäische Norm EN 16931 oder die deutschen XRechnung-Regeln verstößt. Der Fehlercode im Ablehnungsbericht nennt die verletzte Regel, zum Beispiel BR-DE-15 für die fehlende Käuferreferenz oder BR-CO-15 für einen falsch summierten Bruttobetrag. Die meisten Fehler entstehen in den Stammdaten oder in der Rundung der Rechnungssoftware, nicht in der einzelnen Rechnung. Wer vor dem Versand prüft, erfährt das vor dem Empfänger.
Warum das Thema jetzt drängt
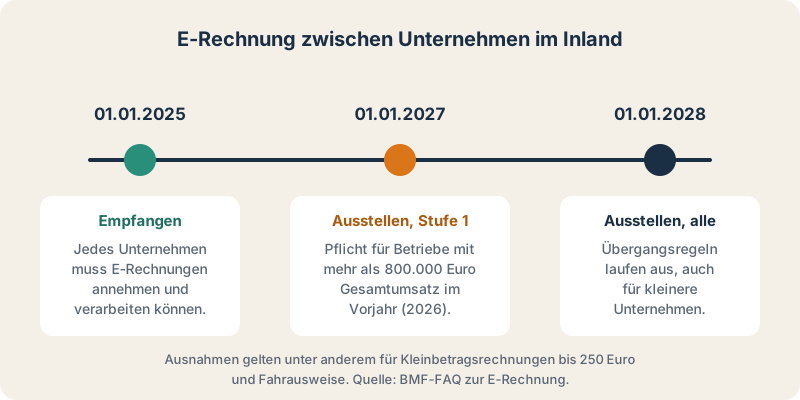
Seit dem 01.01.2025 muss jedes Unternehmen in Deutschland E-Rechnungen empfangen können. Ausstellen müssen sie ab dem 01.01.2027 alle Betriebe, deren Gesamtumsatz im Vorjahr über 800.000 Euro lag. Ab dem 01.01.2028 gilt die Pflicht für alle inländischen Umsätze zwischen Unternehmen. Damit kommen in den nächsten Monaten viele Rechnungsprogramme zum ersten Mal ernsthaft auf den Prüfstand, und Empfänger beginnen, ungültige Dateien zurückzuweisen.
Eine E-Rechnung im Sinne des Gesetzes ist ein strukturiertes Datenformat nach EN 16931, also eine XRechnung oder eine ZUGFeRD-Datei ab Version 2.0.1 mit passendem Profil. Ein PDF allein ist keine E-Rechnung, auch wenn es per E-Mail kommt.
Wie eine E-Rechnung geprüft wird
Die Prüfung läuft in drei Ebenen nacheinander. Die erste scheitert selten, die zweite und dritte umso häufiger.
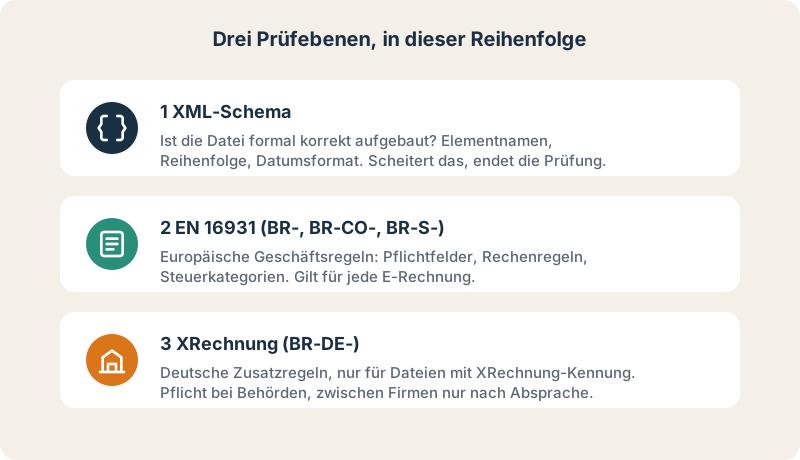
Wichtig für die Praxis: Die mit BR-DE beginnenden Regeln gelten nur für die XRechnung. Rechnungen an öffentliche Auftraggeber müssen sie erfüllen. Zwischen Unternehmen reicht in der Regel eine ZUGFeRD-Datei im Profil EN 16931, die nur gegen die europäischen Regeln geprüft wird. Wer versehentlich eine XRechnung-Kennung setzt, handelt sich damit die strengeren deutschen Zusatzregeln ein.
Einen Prüfbericht lesen
Ein Prüfbericht nennt je Fund die Regel-ID, den betroffenen Business Term (BT) oder die Business Group (BG) und eine kurze Meldung, meist auf Englisch. Die Regel-ID ist das Einzige, worauf Verlass ist. Der Meldungstext ist oft knapp und manchmal irreführend.
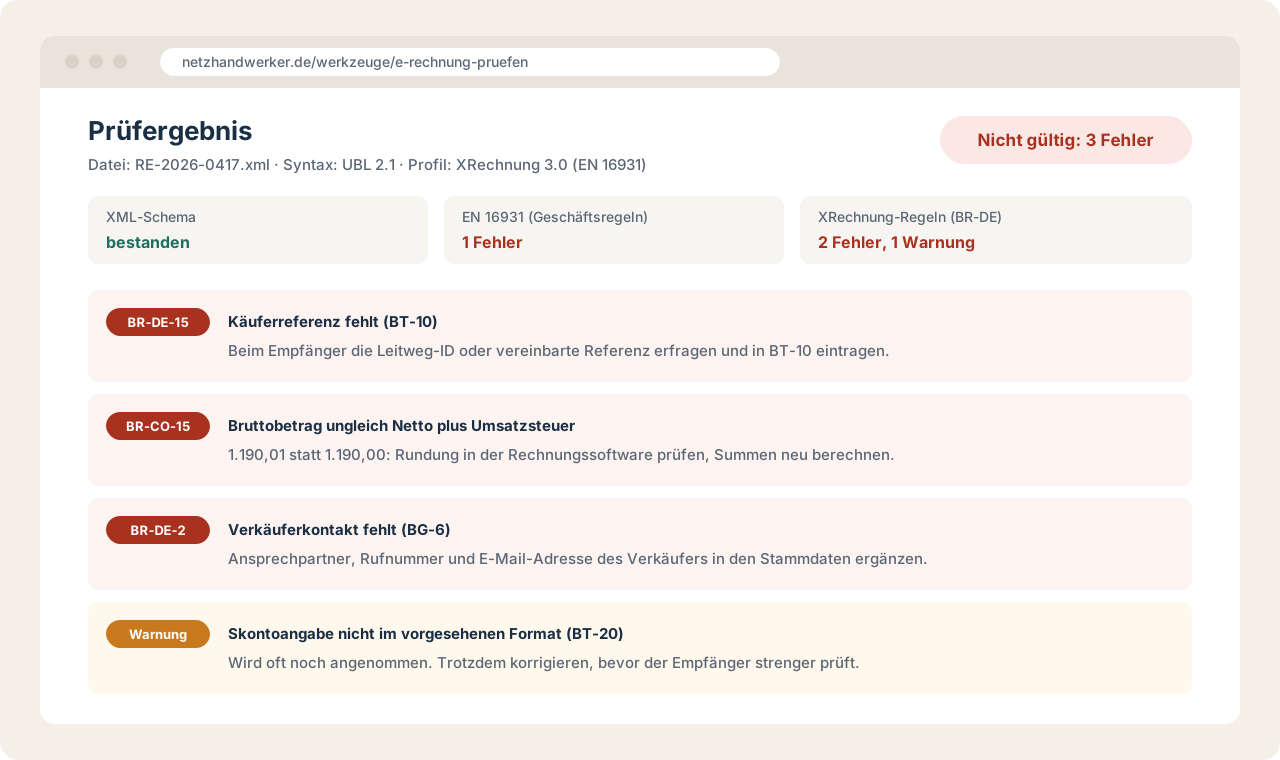
Die Datei ist ungültig. Portale öffentlicher Auftraggeber weisen sie zurück, viele Unternehmenssoftware ebenso.
Die Datei ist formal gültig. Der Empfänger darf trotzdem strenger prüfen. Beheben, bevor es zum Fehler wird.
Die häufigsten Fehler
Die folgenden Regeln tauchen in Ablehnungsberichten immer wieder auf. Fast alle lassen sich einmalig in den Stammdaten oder in der Einstellung der Rechnungssoftware beheben, danach sind alle folgenden Rechnungen sauber.
| Regel | Was fehlt oder falsch ist | Wo die Ursache meist liegt |
|---|---|---|
| BR-DE-15 | Käuferreferenz BT-10 fehlt, bei Behörden die Leitweg-ID | Feld im Kundenstamm nicht angelegt oder beim Export nicht übergeben |
| BR-DE-16 | Weder USt-IdNr. (BT-31) noch Steuernummer (BT-32) des Verkäufers | Firmenstammdaten der Rechnungssoftware unvollständig |
| BR-DE-1 | Zahlungsanweisungen BG-16 fehlen | Zahlungsart ohne IBAN hinterlegt oder nur als Freitext |
| BR-DE-2 bis -7 | Verkäuferkontakt BG-6 mit Name, Rufnummer und E-Mail fehlt | Ansprechpartner nur im Briefkopf, nicht in den Daten |
| BR-CO-10 | Summe der Positionen ungleich Nettosumme BT-106 | Rabatte oder Zuschläge falsch zugeordnet |
| BR-CO-15 | Bruttobetrag ungleich Netto plus Umsatzsteuer | Rundung je Position statt je Steuersatz |
| BR-CO-17 | Steuerbetrag je Kategorie nicht Bemessungsgrundlage mal Satz | Rundungslogik der Software, Cent-Differenzen |
| BR-S-08 | Bemessungsgrundlage für 19 % passt nicht zu den Positionen | Positionen mit falscher Steuerkategorie |
| Kennung BT-24 | Falsche oder verkürzte Spezifikationskennung | Profil beim Export falsch gewählt, falscher Regelkontext |
| Schema | Element fehlt, falsche Reihenfolge, Datumsformat | Eigenbau-Export oder veraltete Softwareversion |
| Profil | ZUGFeRD MINIMUM oder BASIC-WL | Diese Profile gelten laut BMF nicht als E-Rechnung |
| PDF/A-3 | ZUGFeRD-Container ungültig, XML nicht korrekt eingebettet | PDF nachträglich bearbeitet, signiert oder neu gedruckt |
Rundungsfehler: der Klassiker bei BR-CO-15 und BR-CO-17
Die Norm verlangt, dass die Umsatzsteuer je Steuersatz aus der Summe der Nettobeträge berechnet und auf zwei Stellen gerundet wird. Viele ältere Programme runden dagegen jede Position einzeln und addieren danach. Bei vielen Positionen entsteht so ein Cent Unterschied. Im PDF fällt das niemandem auf, im XML ist es ein Fehler.
Stammdaten: einmal richtig, dauerhaft gelöst
Fehlende Steuernummer, fehlender Ansprechpartner, fehlende IBAN: Das sind Angaben, die in jeder Rechnung gleich sind. Sie gehören einmal in die Firmenstammdaten der Rechnungssoftware, und zwar in die dafür vorgesehenen Felder, nicht in einen Freitext im Briefkopf.
Beispiel: BR-DE-15 beheben
Eine Rechnung an eine Kommune kommt mit BR-DE-15 zurück. Im XML fehlt das Element für die Käuferreferenz. Die Korrektur ist eine Zeile, der richtige Wert aber kommt nur vom Empfänger.
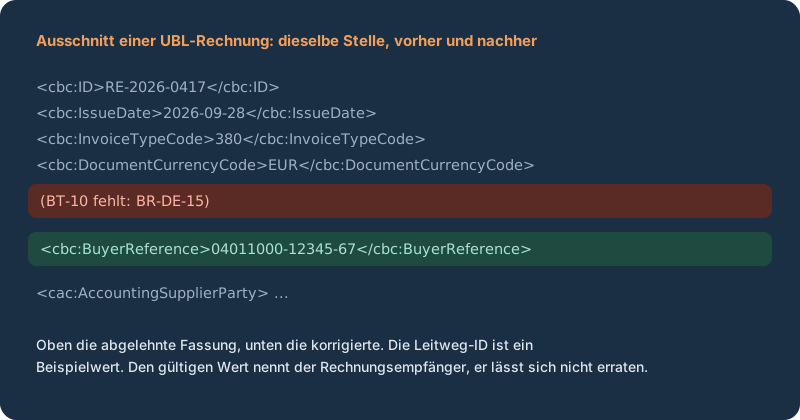
Tragen Sie den Wert im Kundenstamm ein, nicht in der einzelnen Rechnung. Sonst fehlt er bei der nächsten Rechnung an denselben Empfänger wieder.
In dieser Reihenfolge korrigieren
- Fehlercode sichern: Die genaue Regel-ID aus der Ablehnung notieren, nicht nur den Meldungstext.
- Die abgelehnte Datei selbst prüfen: Genau die zurückgewiesene XML- oder PDF-Datei, nicht einen neuen Export.
- Schema vor Regeln: Solange die Schemaprüfung scheitert, sind alle weiteren Meldungen unzuverlässig.
- Profil klären: XRechnung nur, wenn der Empfänger sie verlangt. Sonst ZUGFeRD im Profil EN 16931.
- Ursache in Stammdaten oder Einstellungen beheben: Nicht das XML von Hand bearbeiten. Eine handkorrigierte Datei hilft einmal, die nächste Rechnung hat denselben Fehler.
- Neu exportieren und erneut prüfen: Erst senden, wenn der Bericht keine Fehler mehr zeigt.
- Nicht mehrfach auf Verdacht senden: Mehrere Fassungen derselben Rechnungsnummer sorgen beim Empfänger für Verwirrung. Bei einer bereits gebuchten Rechnung klärt die Kanzlei, ob eine Korrektur oder Stornierung nötig ist.
Vor dem Versand prüfen
Die meisten Ablehnungen wären vermeidbar gewesen. Eine Prüfung dauert unter einer Minute und zeigt dieselben Regel-IDs, die der Empfänger sehen würde. Mit unserem Werkzeug E-Rechnung prüfen laden Sie eine ZUGFeRD-PDF, Factur-X oder XRechnung hoch und erhalten das erkannte Profil, alle Fehler und Warnungen mit Regel-ID sowie die verwendeten Regelwerk-Versionen. Grundlage sind die quelloffenen Prüfprogramme der KoSIT und des Mustangproject. Die Datei wird nach der Prüfung gelöscht.
Für einzelne Dateien genügt das. Wer regelmäßig Rechnungen erstellt, prüft am besten die ersten Rechnungen jeder neuen Kundengruppe und nach jedem Update der Rechnungssoftware.
Wenn die Software immer wieder falsche Dateien erzeugt
Liegt der Fehler im Export der Rechnungssoftware, in einer Warenwirtschaft oder in einer selbst gebauten Schnittstelle, beheben wir den Datenweg, damit jede Rechnung gültig herausgeht und beim Empfänger ankommt. Wie wir E-Rechnungen zwischen Rechnungsprogramm, Versand, Buchhaltung und Archiv verbinden, steht unter E-Rechnungs-Brücke.
Häufige Fragen
Was bedeutet der Fehler BR-DE-15?
Die Käuferreferenz im Feld BT-10 fehlt. Bei Rechnungen an öffentliche Auftraggeber gehört dort die Leitweg-ID hinein. Den Wert nennt der Empfänger; er lässt sich nicht aus anderen Angaben ableiten.
Gilt BR-DE-15 auch für Rechnungen an Unternehmen?
Nur, wenn Sie eine XRechnung senden. Die BR-DE-Regeln sind die deutschen Zusatzregeln der XRechnung. Eine ZUGFeRD-Rechnung im Profil EN 16931 an ein Unternehmen wird gegen die europäischen Regeln geprüft, nicht gegen BR-DE.
Ist eine Warnung im Prüfbericht ein Grund zur Ablehnung?
Nicht zwingend. Fehler machen die Datei ungültig, Warnungen nicht. Empfängerportale können aber strenger prüfen als die Norm, deshalb sollten auch Warnungen behoben werden.
Warum ist das PDF korrekt, die E-Rechnung aber ungültig?
Das PDF zeigt nur das Bild der Rechnung. Geprüft werden die strukturierten Daten im XML. Rundungen, fehlende Stammdaten oder eine falsche Profilkennung sieht man im Bild nicht.
Ab wann muss mein Betrieb E-Rechnungen ausstellen?
Ab dem 01.01.2027, wenn der Gesamtumsatz 2026 über 800.000 Euro lag. Ab dem 01.01.2028 gilt die Pflicht für alle inländischen Umsätze zwischen Unternehmen, von Ausnahmen wie Kleinbetragsrechnungen abgesehen. Empfangen können müssen alle Unternehmen bereits seit dem 01.01.2025.
Übernehmen die Netzhandwerker die steuerliche Prüfung?
Nein. Wir beheben den Datenweg zwischen Rechnungssoftware, Versand, Buchhaltung und Archiv. Die umsatzsteuerliche Beurteilung bleibt bei Ihrer Kanzlei.
Quellen
- Bundesministerium der Finanzen: Fragen und Antworten zur Einführung der obligatorischen E-Rechnung
- KoSIT: Validator für XML-Dokumente (quelloffen)
- KoSIT: FAQ zur XRechnung
- Mustangproject: quelloffene Bibliothek für ZUGFeRD und Factur-X
- ELSTER: E-Rechnungsviewer der Finanzverwaltung
Stand: September 2026. Fristen nach der BMF-FAQ zur E-Rechnung, Regel-IDs nach EN 16931 und der XRechnung-Spezifikation der KoSIT. Beispieldaten in den Abbildungen sind erfunden. Keine Steuer- oder Rechtsberatung; die umsatzsteuerliche Beurteilung im Einzelfall klärt Ihre Kanzlei.